
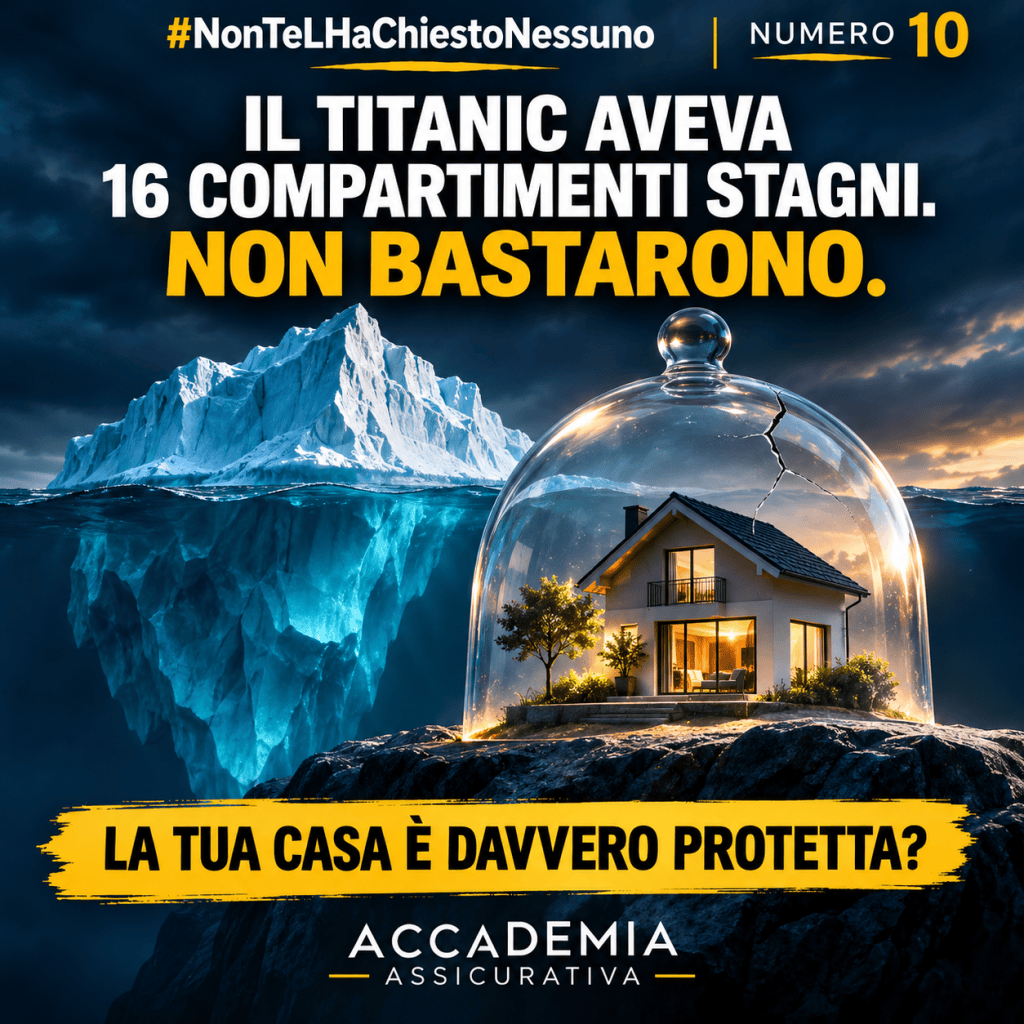
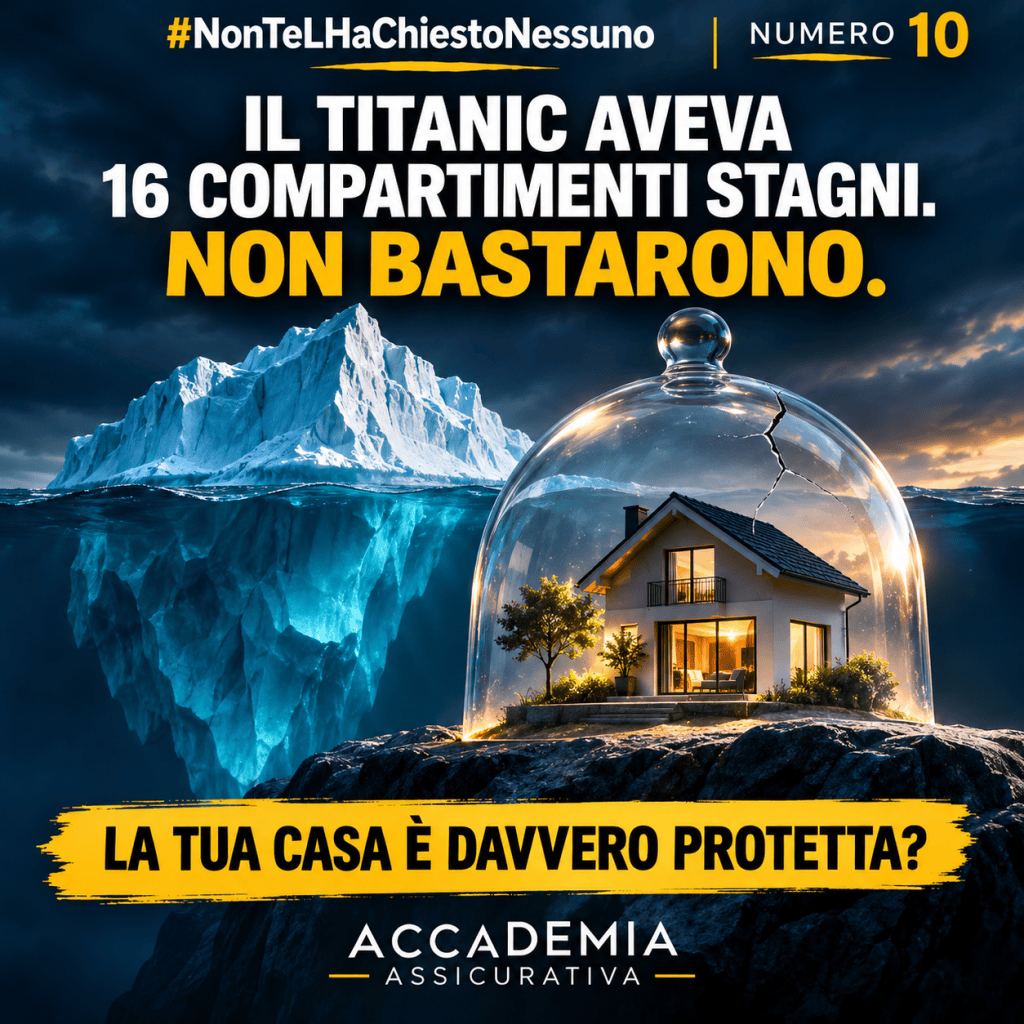
IL TITANIC AVEVA 16 COMPARTIMENTI STAGNI. NON BASTARONO.
La tua casa è assicurata. Ma sei sicuro che lo sia contro il rischio giusto?
Non ce l’avete chiesto. Ve lo raccontiamo lo stesso.
14 aprile 1912.
Il RMS Titanic attraversa l’Atlantico durante il suo viaggio inaugurale.
È una delle navi più moderne e imponenti della sua epoca.
Un capolavoro di ingegneria.
Sedici compartimenti stagni.
Quindici paratie trasversali.
Un sistema progettato per consentire alla nave di rimanere a galla anche in presenza di determinati allagamenti.
Poi arriva un iceberg.
L’acqua invade diversi compartimenti anteriori.
Le paratie non sono sufficientemente alte per impedire che, abbassandosi la prua, l’acqua passi progressivamente da un compartimento all’altro.
Nelle prime ore del 15 aprile il Titanic affonda.
L’inchiesta ufficiale americana confermò la presenza dei sedici compartimenti principali e il ruolo determinante dell’allagamento progressivo.
Progetto di Inchiesta sul Titanic
Il problema non era che mancassero le protezioni.
Il problema era che quelle protezioni non erano sufficienti per affrontare l’evento che si era verificato.
E adesso facciamo un salto di oltre cento anni.
«La mia casa è assicurata.»
Benissimo.
Contro cosa?
Un incendio?
Una grandinata?
Un terremoto?
Un’alluvione?
Una tubazione che si rompe?
Un corto circuito?
Perché queste domande non hanno necessariamente la stessa risposta.
E possedere una polizza non significa automaticamente essere protetti contro tutti questi eventi.
Facciamo un esempio.
Immagina due abitazioni identiche.
Stesso valore.
Stessa superficie.
Stessi proprietari.
Entrambe assicurate.
Nella prima si rompe una tubazione interna.
L’acqua danneggia pavimenti, pareti e mobili.
Danno ipotetico: 15.000 euro.
Nella seconda abitazione un fiume esonda.
L’acqua invade il piano terra, danneggiando impianti, pavimenti, mobili ed elettrodomestici.
Danno ipotetico: 80.000 euro.
In entrambi i casi il problema è l’acqua.
Ma assicurativamente sono due eventi differenti.
La prima situazione può rientrare nella garanzia acqua condotta.
La seconda richiede di verificare l’esistenza e le condizioni della garanzia alluvione o inondazione.
Avere la prima non significa automaticamente possedere la seconda.
L’indagine pubblicata il 19 giugno 2024 da IVASS evidenzia come le coperture catastrofali presentino differenze nelle definizioni degli eventi, nelle garanzie e nelle condizioni contrattuali.
Ecco la curiosità che dovrebbe farci riflettere.
Molte persone conoscono il premio della propria assicurazione casa.
Magari ricordano perfettamente di pagare 250, 400 oppure 600 euro all’anno.
Ma se chiedessimo loro:
«Qual è il danno più grave che la tua polizza non copre?»
Quante saprebbero rispondere?
Eppure potrebbe essere la domanda economicamente più importante.
Perché il valore di una protezione non dipende soltanto dal numero di garanzie presenti.
Dipende dalla loro capacità di rispondere ai rischi ai quali siamo realmente esposti.
Non tutti gli iceberg sono uguali.
Una famiglia che vive al piano terra vicino a un corso d’acqua presenta esposizioni differenti rispetto a una famiglia che abita all’ultimo piano di un condominio.
Un’abitazione con pannelli fotovoltaici, box interrato e giardino presenta caratteristiche differenti rispetto a un appartamento privo di pertinenze.
Una casa in zona sismica richiede valutazioni diverse rispetto a una situata in un territorio con rischio prevalentemente idrogeologico.
Ecco perché non esiste una polizza casa universalmente adeguata.
Esiste una protezione che deve essere costruita sulle caratteristiche dell’immobile e sulle esigenze del proprietario.
Il massimale non è tutto.
Immagina di avere una polizza con un capitale assicurato di 300.000 euro.
Potrebbe sembrare una protezione importante.
Ma se un determinato evento è escluso dal contratto, quel capitale non rende automaticamente indennizzabile il danno.
E anche quando la garanzia opera, bisogna verificare franchigie, scoperti, sottolimiti e criteri di liquidazione.
Il capitale assicurato risponde alla domanda «quanto?».
Le garanzie rispondono prima alla domanda «per cosa?».
Confondere queste due domande può portare a valutazioni sbagliate.
La lezione del Titanic.
La tragedia del Titanic non può essere ridotta a un problema assicurativo.
Fu un disastro umano, con conseguenze gravissime.
Ma la sua storia permette di comprendere un principio generale della gestione del rischio.
Non basta predisporre delle protezioni. Occorre verificare quali scenari quelle protezioni siano effettivamente in grado di affrontare.
È un principio che vale anche per il patrimonio familiare.
La casa rappresenta spesso il risultato di decenni di lavoro.
Per molte famiglie è il bene economicamente più importante.
Eppure la sua protezione viene talvolta valutata quasi esclusivamente in funzione del premio annuale.
La domanda da farti oggi.
Non chiederti soltanto:
«Quanto pago per assicurare la mia casa?»
Chiediti:
«QUAL È IL DANNO PIÙ GRANDE CHE POTREI SUBIRE E CHE LA MIA POLIZZA NON COPRIREBBE?»
Potresti scoprire che la tua protezione è già adeguata.
Oppure individuare qualche rischio che merita un approfondimento.
In entrambi i casi avrai ottenuto qualcosa di importante.
Maggiore consapevolezza.
Il Titanic aveva sedici compartimenti stagni.
Non bastarono.
E la tua casa, quante protezioni ha? Ma soprattutto: sono quelle giuste?
Scoprirlo compilando il link:
Non ce l’avete chiesto. Ve lo raccontiamo lo stesso.
#NonTeLHaChiestoNessuno — Numero 10


Rispondi