
Il fatturato racconta quanto lavora la tua azienda. Ma non racconta quanto può permettersi di sbagliare.
Non ce l’avete chiesto. Ve lo raccontiamo lo stesso.
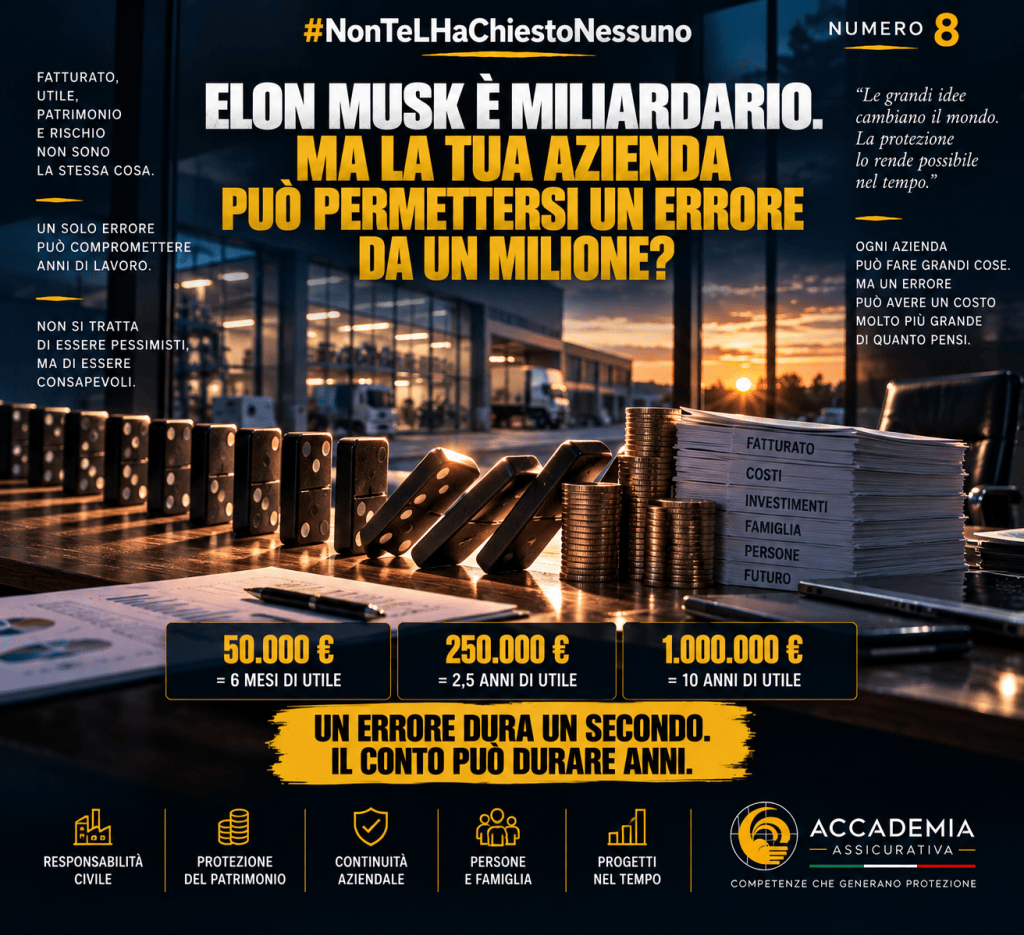
Elon Musk è uno degli imprenditori più ricchi e conosciuti al mondo.
Quando si parla di lui, le cifre sembrano appartenere a un altro pianeta.
Miliardi di patrimonio. Aziende gigantesche. Investimenti enormi.
E allora viene naturale pensare che, per una persona con una simile disponibilità economica, persino un milione di euro sia una cifra relativamente piccola.
Ma proviamo a togliere qualche zero.
Anzi, togliamone parecchi.
Perché questo articolo non parla veramente di Elon Musk.
Parla della tua azienda.
E di una domanda che probabilmente non compare nel tuo business plan.
Quanto può costarti un errore?
Immagina un lunedì mattina come tanti.
I dipendenti sono al lavoro.
Le consegne procedono.
I clienti chiamano.
La produzione continua.
Poi succede qualcosa.
Un dipendente danneggia accidentalmente un bene di un cliente.
Una lavorazione provoca un danno a un immobile.
Un prodotto difettoso causa un incidente.
Un errore professionale produce una perdita economica a un terzo.
Naturalmente, non ogni errore genera automaticamente una responsabilità risarcitoria: occorre verificare i fatti, il danno, il nesso causale e il titolo di responsabilità applicabile.
Ma immaginiamo che, dopo gli accertamenti, la tua azienda sia effettivamente tenuta a risarcire.
Chi paga?
E soprattutto:
Quanto può permettersi di pagare?
«La mia azienda fattura due milioni.»
Ottimo.
Ma non abbiamo ancora risposto alla domanda.
Facciamo un esempio.
Un’azienda fattura 2.000.000 € all’anno.
Ha dipendenti, fornitori, affitti, finanziamenti, imposte e tutti i costi necessari per svolgere la propria attività.
Alla fine dell’anno produce un utile di 100.000 €.
Il margine di utile è quindi del 5%.
Ora immaginiamo tre possibili risarcimenti interamente a carico dell’impresa.
Danno| Equivalente dell’utile annuo
50.000 €| 6 mesi
250.000 €| 2 anni e mezzo
1.000.000 €| 10 anni
Attenzione: non significa che l’azienda impiegherebbe necessariamente dieci anni per pagare il danno. Liquidità, patrimonio, finanziamenti, flussi di cassa e risultati futuri cambiano radicalmente la situazione.
Ma questa semplice proporzione rende evidente qualcosa che spesso dimentichiamo.
FATTURARE DUE MILIONI NON SIGNIFICA AVERE DUE MILIONI A DISPOSIZIONE.
E nemmeno poter assorbire senza conseguenze un risarcimento da 250.000 euro.
Il danno non deve farti fallire per diventare devastante
Qui arriviamo al punto più interessante.
Quando pensiamo al rischio aziendale immaginiamo sempre lo scenario estremo: la chiusura dell’attività.
Ma un danno importante può compromettere un’azienda anche senza determinarne il fallimento.
Può costringerla a:
– Utilizzare la liquidità destinata alla gestione ordinaria.
– Rinviare l’acquisto di nuovi macchinari.
– Ridurre gli investimenti.
– Ricorrere a finanziamenti.
– Rinunciare a nuove assunzioni.
– Consumare riserve accumulate negli anni.
In altre parole:
un errore di oggi può utilizzare i soldi che avevi destinato alla crescita di domani.
E questa è già una perdita importante.
Il patrimonio aziendale è davvero protetto?
La maggior parte degli imprenditori conosce abbastanza bene il valore dei beni che possiede.
Il capannone.
I macchinari.
I mezzi.
Le merci.
Le attrezzature.
Ma prova a fare una domanda diversa.
Qual è il danno più grande che la tua attività potrebbe provocare a qualcun altro?
Per un’impresa edile potrebbe essere un danno strutturale durante una lavorazione.
Per un’azienda manifatturiera, un prodotto difettoso.
Per un’impresa di manutenzione, un incendio accidentalmente provocato.
Per un professionista, un errore nell’esecuzione dell’incarico.
Per un’attività commerciale, un danno fisico subito da un cliente.
Ogni impresa presenta esposizioni differenti.
E per questo non esiste un massimale automaticamente adeguato a tutti.
«Ma io ho già la responsabilità civile.»
Benissimo.
Adesso facciamo altre cinque domande.
1. Quali attività risultano effettivamente assicurate?
La descrizione dell’attività in polizza corrisponde a quello che fai oggi, comprese le lavorazioni accessorie?
2. Quali tipologie di danno sono comprese?
Danni materiali, lesioni personali e perdite patrimoniali pure non sono necessariamente coperti nello stesso modo.
3. Quali esclusioni sono previste?
Un evento può rientrare nell’attività dell’azienda ma non nella garanzia effettivamente acquistata.
4. Quali franchigie e scoperti si applicano?
Anche quando la compagnia interviene, una parte del danno potrebbe restare a carico dell’assicurato.
5. Il massimale è adeguato allo scenario più grave ragionevolmente ipotizzabile?
Un massimale elevato non rende automaticamente coperto ogni danno.
Prima bisogna verificare che il sinistro sia assicurato.
Solo dopo ha senso discutere di quanto la compagnia potrebbe pagare.
Il test che ogni imprenditore dovrebbe fare
Prendi un foglio.
Scrivi il fatturato annuo della tua azienda.
Poi l’utile.
Poi la liquidità realmente disponibile.
Infine prova a individuare i tre eventi che potrebbero provocare i maggiori danni a terzi.
Non necessariamente quelli che accadono più spesso.
Quelli che, se accadessero, potrebbero costare di più.
Ora confrontali con le garanzie della tua polizza.
È qui che una semplice verifica assicurativa può diventare un’analisi di protezione patrimoniale.
La domanda non è quanto costa la polizza
È quanto potrebbe costare non avere la protezione corretta.
Naturalmente non significa assicurare qualsiasi rischio, a qualsiasi prezzo.
Una buona gestione del rischio comprende prevenzione, procedure, formazione, controllo, riserve finanziarie e trasferimento assicurativo delle esposizioni appropriate.
L’assicurazione è uno degli strumenti.
Non l’unico.
Ma scegliere il massimale o le garanzie soltanto in funzione del premio più basso può significare risparmiare oggi senza aver compreso quale rischio si sta trattenendo.
Torniamo a Elon Musk
Il suo patrimonio personale è lontanissimo da quello della maggior parte degli imprenditori italiani.
E non dobbiamo confondere il patrimonio di una persona con le risorse disponibili delle società che controlla.
Ma il contrasto ci aiuta a ricordare una cosa.
La dimensione di un’azienda non misura automaticamente la sua capacità di sopportare un errore.
Puoi fatturare milioni e avere margini limitati.
Puoi avere un patrimonio importante ma poca liquidità.
Puoi essere assicurato ma avere scoperture significative.
E puoi avere costruito un’impresa solida che non è preparata a sostenere un determinato risarcimento.
Per questo la domanda finale non è:
«Quanto fattura la mia azienda?»
È:
«QUAL È IL SINGOLO ERRORE CHE POTREBBE COSTARMI DI PIÙ?»
Perché un rischio non diventa economicamente pericoloso soltanto quando si verifica.
Lo era già prima. Semplicemente non gli avevamo ancora dato un numero.
Non ce l’avete chiesto. Ve lo raccontiamo lo stesso.
#NonTeLHaChiestoNessuno — Numero 8
—
QUANTO PATRIMONIO AZIENDALE STAI LASCIANDO ESPOSTO?
Con la Diagnosi RC Aziendale analizziamo la tua attività, gli scenari di danno verso terzi e le protezioni già presenti.
Attività → scenari di responsabilità → danno potenziale → garanzie → esclusioni → franchigie → massimali → eventuale gap.
Non partiamo da una nuova polizza.
Partiamo dal rischio che la tua azienda sta effettivamente sostenendo.
RICHIEDI LA DIAGNOSI RC AZIENDALE
L’analisi valuta esposizioni e coperture contrattuali; non costituisce una garanzia preventiva di indennizzabilità di futuri sinistri.


Rispondi